Štát vám vyplatí zhruba 57 % výplaty
Podľa Sociálnej poisťovne bol priemerný starobný dôchodok v júni 2026 732,75 eura. Priemerná mzda podľa Štatistického úradu dosiahla v 2. štvrťroku 1 707 eur, čo je v čistom približne 1 278 eur.
Priemerný dôchodok tak predstavuje asi 57 % priemernej čistej mzdy. Inými slovami, v deň odchodu do dôchodku príde človek približne o 40 % príjmu. Účty za energie, jedlo či lieky sa pritom nezmenšia.
Na pohodlný život treba asi 80 % príjmu
Na dôchodku nepotrebujete toľko čo cez ekonomicky produktívny život. Deti sú z domu, hypotéka je splatená a nedochádzate do práce. Ak však chcete zachovať životný štandard, raz ročne ísť na dovolenku a pomôcť vnúčatám, počítajte s približne 80 % čistej výplaty počas produktívneho života.
Rozdiel medzi týmito 80 % a štátnym dôchodkom si však musíme zabezpečiť sami. Ako na to? Najjednoduchšie a najefektívnejšie pravidelným investovaním.
Príklad: Jana, 40 rokov
Jana zarába 1 300 eur v čistom. Na dôchodku by chcela mať príjem 80 % tejto sumy.
| Krok |
Suma |
| Potrebuje na dôchodku (80 %) |
1 040 € |
| Štátny dôchodok (asi 57 %) |
740 € |
| Chýba mesačne (v dnešných cenách) |
300 € |
| Potrebné úspory v 64 rokoch |
asi 130 000 € |
300 eur mesačne nevyzerá ako veľa. Dôchodok však môže trvať aj 20 rokov a je predpoklad, že ceny sa v čase budú zvyšovať. Preto Jana bude pri odchode do dôchodku potrebovať približne 130 000 eur.
Čím skôr začnete, tým menej to stojí
Koľko je potrebné mesačne odkladať, aby ste mala v 64 rokoch 130 000 eur? Ak peniaze investujete s priemerným výnosom 6 % ročne:
| Začnete vo veku |
Mesačne |
Vložíte spolu |
| 25 rokov |
73 € |
34 000 € |
| 30 rokov |
101 € |
41 300 € |
| 35 rokov |
143 € |
49 800 € |
| 40 rokov |
208 € |
59 800 € |
| 45 rokov |
312 € |
71 200 € |
| 50 rokov |
502 € |
84 300 € |
| 55 rokov |
918 € |
99 100 € |
Kto začne v 25 rokoch, vloží 34 000 eur a zvyšok zhodnotenie za neho urobí čas a zložený úrok. Kto začne v 50, musí každý mesiac odložiť sedemkrát viac. Čakanie je najdrahšia chyba. Aj tak platí, že začať neskôr je lepšie ako nezačať vôbec.
Prečo nestačí sporiaci účet
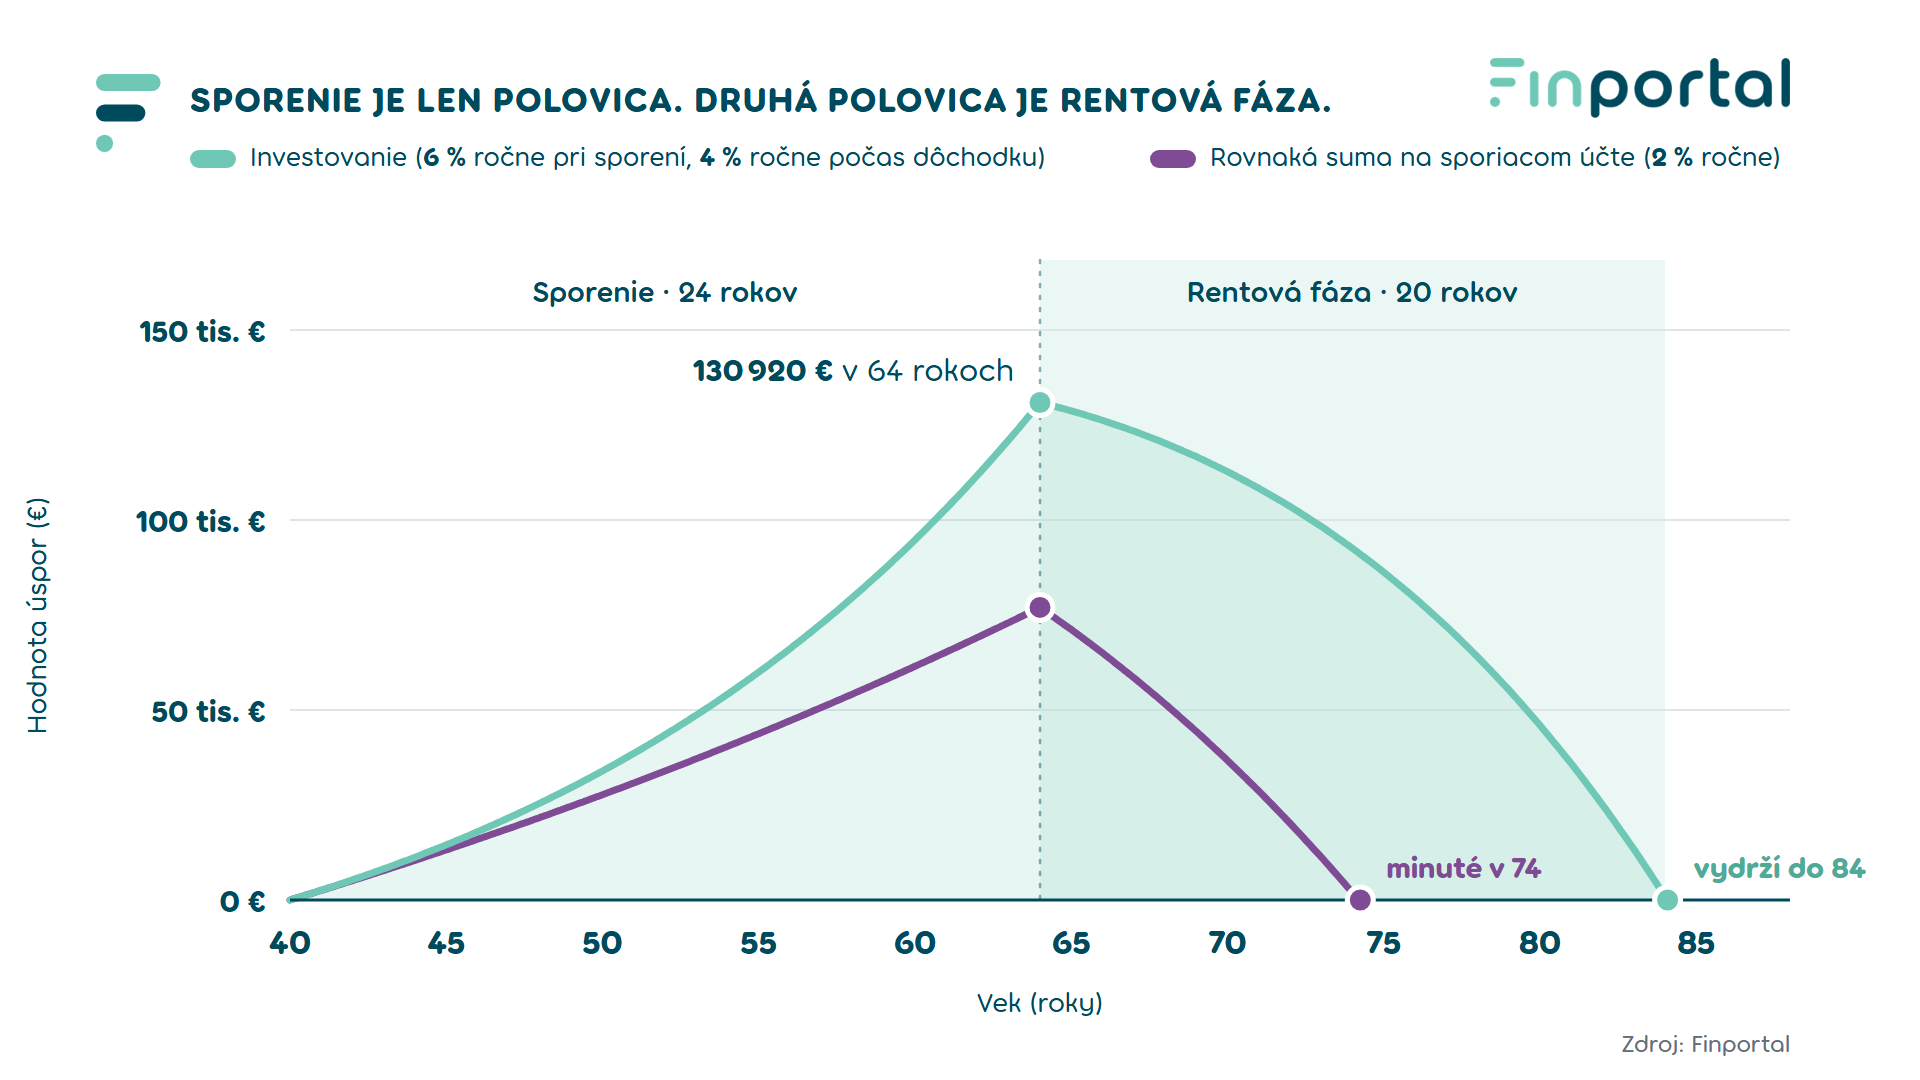
Ak by Jana odkladala rovnakú sumu len na sporiaci účet s úrokom 2 %, mala by v 64 rokoch výrazne menej a to približne polovicu len 76 999 eur. Peniaze by sa jej minuli okolo 74. roku, teda asi o 10 rokov skôr. Úrok na účte totiž sotva pokryje infláciu a to sme stále boli štedrý, pretože priemerný úrok na sporiacich účtoch je od 0 do 1 percenta.
Ako dlho vydrží 130 000 eur
Jane úspory vystačia približne 20 rokov, od 64 do 84. Na začiatku si vyberá okolo 600 eur mesačne, čo po inflácii zodpovedá dnešným 300 eurám a každý rok o infláciu viac. Zvyšok peňazí ostáva investovaný a ďalej zarába.
| Mesačný výber na začiatku |
Peniaze vydržia |
| 500 € |
asi 25 rokov |
| 600 € |
asi 20 rokov |
| 800 € |
asi 15 rokov |
| 1 000 € |
asi 12 rokov |
Čím viac si vyberáte, tým skôr sa peniaze minú. Preto je dobré mať plán aj na obdobie, keď už nesporíte, ale míňate.
Na čo myslieť pred dôchodkom
Obdobie, keď žijete zo svojich úspor, sa volá rentová fáza. Aby vám peniaze vydržali, pomáhajú štyri zásady:
- Znížte riziko včas. Pár rokov pred dôchodkom postupne presúvajte časť peňazí do stabilnejších investícií. Veľký prepad trhov tesne pred odchodom by sa už nestihol vrátiť.
- Majte rezervu. Dva až tri roky výdavkov odložte bokom. Keď trhy klesnú, čerpáte z rezervy a investície nemusíte predávať so stratou.
- Vyberajte pravidelne. Nastavte si vlastný „druhý dôchodok“, pevnú mesačnú sumu, ktorú raz ročne upravíte o infláciu.
- Počítajte s dlhším životom. Polovica ľudí žije dlhšie, ako je priemer. Plán by mal vydržať aj vtedy.
Spočítajte si to sami
Stačia tri kroky:
- Vezmite svoju čistú výplatu a vynásobte ju 0,8.
- Odpočítajte odhad dôchodku, ktorý vidíte v Sociálnej poisťovni.
- Rozdiel je suma, ktorú si mesačne musíte zabezpečiť sami.
Tejto téme sa vo vysielaní TA3 venoval aj náš analytik Matej Bajzík.
Celú reláciu si môžete pozrieť tu
Často kladené otázky (FAQ)
Aký je priemerný dôchodok na Slovensku?
Podľa údajov Sociálnej poisťovne dosiahol priemerný starobný dôchodok v júni 2026 sumu 732,75 eura, čo predstavuje približne 57 % čistej priemernej mzdy na Slovensku.
Koľko percent z príjmu potrebujem na dôchodku?
Pre udržanie doterajšieho životného štandardu sa odporúča cieľový príjem na úrovni 80 % čistej mzdy počas produktívneho veku.
Prečo nestačí sporiť si na dôchodok na bežnom alebo sporiacom účte?
Úrokové sadzby na sporiacich účtoch nedokážu dlhodobo prekonať infláciu. Pri sporení na účte s úrokom okolo 2 % stratíte polovicu potenciálneho zhodnotenia oproti investovaniu, kvôli čomu sa vaše úspory minú podstatne skôr.
Čo je to rentová fáza a ako ju správne nastaviť?
Rentová fáza je obdobie čerpania nahromadených úspor počas dôchodku. Pred jej začiatkom je dôležité znížiť investičné riziko, vytvoriť si krátkodobú finančnú rezervu a nastaviť pravidlá pravidelného výberu upravené o infláciu.